پیام خوزستان - نتایج یک رتبه بندی از برترینهای هوش مصنوعی نشان میدهد چت جی پی تی، کلاد و جمینای صدرنشین رقابت هستند.
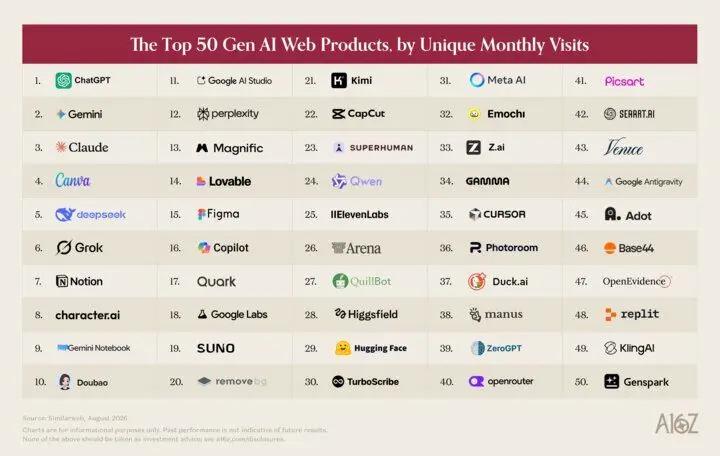
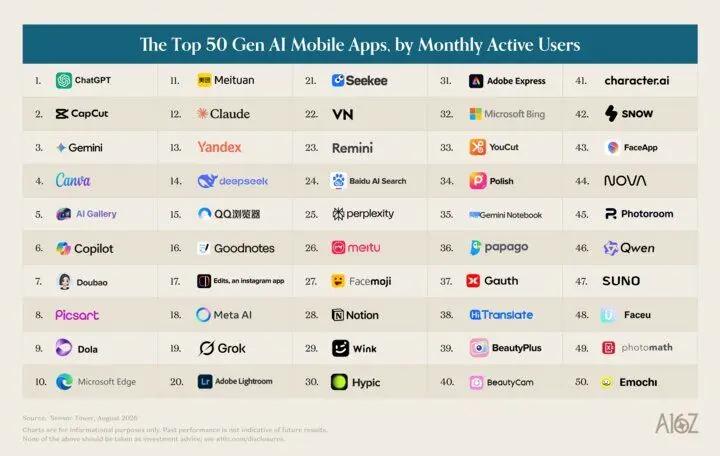
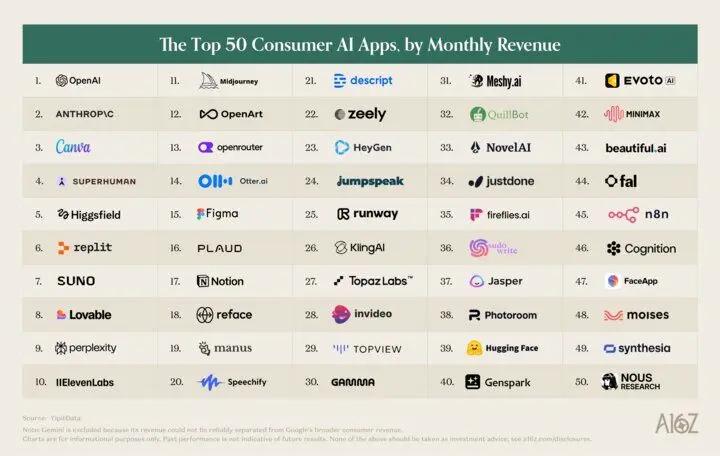
بازار جهانی هوش مصنوعی مصرفی پس از سه سال رشد پرشتاب، وارد وضعیتی شده که در آن تعداد کاربران، بهتنهایی معیار مناسبی برای سنجش موفقیت شرکتهای فناوری محسوب نمیشود. هفتمین گزارش مؤسسه سرمایهگذاری اندریسن هوروویتز (a16z)، مورخ ۵ اکتبر ۲۰۲۶، نشان میدهد که با وجود گسترش استفاده عمومی از ابزارهای هوش مصنوعی، بخش عمده درآمد این صنعت همچنان به گروه محدودی از کاربران حرفهای وابسته است. این گزارش با بررسی ۵۰ محصول برتر وب بر اساس بازدید ماهانه، ۵۰ اپلیکیشن موبایلی بر اساس کاربران فعال ماهانه و برای نخستینبار، رتبهبندی مستقل هزینهکرد مصرفکنندگان آمریکایی، تصویری از تغییر ساختار رقابت در این بازار ارائه میکند.
یافتههای گزارش نشان میدهد که نزدیک به نیمی از مصرفکنندگان آمریکایی از هوش مصنوعی استفاده میکنند، اما سهم کاربران روزانه حدود ۲۵ درصد است. همچنین در اوت ۲۰۲۶، تنها ۴.۵ درصد از مصرفکنندگان واجد شرایط در نمونه آماری «YipitData» اشتراک شخصی فعال یکی از سه سرویس چتجیپیتی، جمینای یا کلاد را داشتهاند. این فاصله میان میزان استفاده و پرداخت، مسئله اصلی اقتصاد هوش مصنوعی مصرفی را آشکار میکند. شرکتها توانستهاند فناوری را به زندگی میلیونها نفر وارد کنند، اما تبدیل این استفاده گسترده به درآمد پایدار همچنان چالش اساسی بازار است.
سلطه چتجیپیتی و تغییر موقعیت رقابتی کلاد و جمینای
رتبهبندی تازه نشان میدهد که چتجیپیتی همچنان در صدر بازار قرار دارد. این محصول از نظر بازدید ماهانه وب تقریباً دو برابر جمینای و شش برابر کلاد ترافیک دارد. برتری آن در بازار موبایل محسوستر است. بر همین اساس، تعداد کاربران فعال ماهانه چتجیپیتی حدود ۲.۵ برابر جمینای و ۱۴ برابر کلاد گزارش شده است.
بااینحال، مهمترین تحول رقابتی در میان مدلهای زبانی، پیشرفت کلاد است. این محصول که در نخستین رتبهبندی سپتامبر ۲۰۲۳ حضور نداشت، اکنون از دیپ سیک و پرپلکسیتی در ترافیک وب پیشی گرفته و در مارس ۲۰۲۶ از نظر تعداد مشترکان پولی آمریکایی نیز از جمینای عبور کرده است. نمودار اشتراکهای پولی گزارش در اوت ۲۰۲۶ سهم چتجیپیتی را ۳.۰۲ درصد، جمینای را ۱.۰۹ درصد و کلاد را ۱.۰۷ درصد از مصرفکنندگان واجد شرایط نشان میدهد.
تفاوت راهبرد درآمدی این شرکتها نیز قابلتوجه است. حدود ۷.۳ درصد مشترکان پولی کلاد از طرح گرانقیمت «Max» با تعرفه پایه ۱۰۰ دلار در ماه استفاده میکنند. درحالیکه سهم طرحهای مشابه در گوگل و چتجیپیتی بهترتیب ۱.۳ و ۱.۱ درصد است. این اختلاف بیانگر آن است که آنتروپیک در جذب کاربران حرفهای با تمایل بالا به پرداخت موفق بوده، هرچند دادههای تابستان ۲۰۲۶ از افزایش ریزش مشترکان و کاهش آهنگ جذب کاربران جدید کلاد حکایت دارد.
رتبهبندیها چه میگویند؟ فاصله محبوبیت و درآمد
یکی از یافتههای تعیینکننده گزارش، تفاوت معنادار میان رتبه محصولات بر اساس ترافیک و هزینهکرد کاربران است. در فهرست ۵۰ محصول برتر وب، چتجیپیتی، جمینای، کلاد، کانوا و دیپسیک پنج جایگاه نخست را در اختیار دارند. در رتبهبندی موبایل نیز چتجیپیتی، کپکات، جمینای، کانوا و «AI Gallery» پیشتاز هستند.
در مقابل، فهرست درآمد مصرفی ترتیب متفاوتی دارد. پنج جایگاه نخست به اوپنایآی، آنتروپیک، کانوا، «Superhuman» و «Higgsfield» اختصاص یافته است. حضور شرکت خدمات عاملمحور «Superhuman» در رتبه چهارم هزینهکرد و پلتفرم تولید محتوای چندرسانهای «Higgsfield» در رتبه پنجم، اهمیت ابزارهای تخصصی و حرفهای را در اقتصاد هوش مصنوعی برجسته میسازد.
بر اساس گزارش، ۲۹ شرکت از ۵۰ شرکت برتر از نظر هزینهکرد، اساساً در فهرستهای برتر ترافیک وب یا موبایل حضور ندارند. تنها هفت محصول در هر سه رتبهبندی مشترک هستند. این اختلاف نشان میدهد که ارزش اقتصادی محصولات هوش مصنوعی بیش از گذشته به نوع کاربرد، شدت استفاده و آمادگی مشتری برای پرداخت وابسته شده است.
تمرکز درآمد در دست کاربران حرفهای
دادههای «YipitData» از توزیع بسیار نامتوازن هزینهکرد حکایت دارد. بر همین اساس، یک درصد کاربران دارای بیشترین پرداخت، ۱۹.۵ درصد کل هزینهکرد مشاهدهشده را به خود اختصاص دادهاند. این رقم از سهم مجموع ۵۰ درصد کاربران دارای کمترین پرداخت، معادل ۱۶.۶ درصد، بیشتر است. متوسط پرداخت ماهانه گروه یکدرصدی به ۹۰۳ دلار میرسد، درحالیکه کاربر میانه تنها ۲۵ دلار در ماه هزینه میکند.
هزینهکرد این گروه طی ۱۸ ماه حدود ۸۰ درصد افزایش یافته است. بیشترین گرایش کاربران مذکور نیز به ابزارهای برنامهنویسی، خودکارسازی، تولید محتوا و افزایش بهرهوری اختصاص دارد. محصولاتی مانند «n8n» و «Manus» و «Higgsfield» و «HeyGen» و «Figma» از این الگو بهرهمند شدهاند.
این وضعیت از شکلگیری بازاری حکایت دارد که در آن کاربران حرفهای نقش اصلی را در تأمین درآمد شرکتها ایفا میکنند. برای این گروه، هوش مصنوعی ابزاری برای تولید ارزش اقتصادی است و پرداخت هزینه اشتراک یا مصرف، با افزایش بهرهوری و ظرفیت درآمدزایی توجیه میشود.
ورود هوش مصنوعی به حوزه دستیارهای شخصی
گزارش اندریسن هوروویتز، ظهور عاملهای هوشمند شخصی را یکی از مهمترین مسیرهای تحول بازار معرفی میکند. در همین راستا، محصولاتی مانند «Instinct» و «Muse» و «Dots» و «Grok Bot» تلاش دارند هوش مصنوعی را از محیط گفتوگو به اجرای وظایف روزمره، خرید، رزرو و مدیریت فعالیتهای شخصی منتقل کنند.
بر اساس اطلاعات گزارشها، «Instinct» طی سه هفته از مرز ۱۰۰ هزار کاربر عبور کرده است. بنیانگذار این شرکت اعلام کرده که ۴۰ درصد کاربران ظرف سه هفته کارت اعتباری خود را متصل میکنند و کاربران خریدار، بهطور متوسط ماهانه ۱۳۰۰ دلار تراکنش از طریق این عامل انجام میدهند. در مقابل، «Muse» متعلق به شرکت متا طی کمتر از یک ماه از پنج میلیون دانلود عبور کرده است.
اهمیت این تحول در امکان شکلگیری مدلهای درآمدی مبتنی بر تراکنش است. با این حال، ورود عاملهای هوشمند به تجارت الکترونیکی به همکاری پلتفرمها وابسته خواهد بود. درحالیکه آمازون دسترسی «Muse» را محدود کرده، شرکتهایی مانند «Shopify» و «Instacart» و «Expedia» به سمت یکپارچهسازی رسمی حرکت کردهاند.
فرصت استارتاپها در برابر غولهای فناوری
گسترش قابلیتهای هوش مصنوعی در محصولات تثبیتشده، فشار رقابتی بر شرکتهای نوپا را افزایش داده است. کانوا و «Notion» در میان ده محصول برتر وب و «Figma» در میان پانزده محصول نخست قرار گرفتهاند. گوگل نیز با پنج محصول در فهرست وب حضور دارد.
با وجود این، گزارش چهار مزیت رقابتی را برای استارتاپها برجسته میکند:
توسعه مدل اختصاصی ارائه تجربه چندمدلی تمرکز بر نیازهای تخصصی کاربران طراحی تجربه کاربری متفاوت موفقیت «Suno» و «ElevenLabs» در تولید محتوای خلاقانه، «Cursor» و «OpenRouter» در بهرهگیری از مدلهای مختلف و «OpenEvidence» در ارائه خدمات تخصصی پزشکی نشان میدهد که بازار همچنان برای محصولات متمایز ظرفیت دارد. حضور «OpenEvidence» در رتبه ۴۷ وب و «Venice» در رتبه ۴۳ نیز اهمیت تخصصگرایی و حریم خصوصی را آشکار میکند.
بحران مدل درآمدی: چرا اشتراک بهتنهایی کافی نیست؟
بررسی ۴۴ محصول بومی هوش مصنوعی در فهرست وب نشان میدهد که ۸۴.۱ درصد از اشتراک پولی و ۶۳.۶ درصد از دریافت هزینه مصرف یا اعتبار اضافی استفاده میکنند. سهم تبلیغات تنها ۱۳.۶ درصد و درآمد مبتنی بر کارمزد تراکنش یا پلتفرم ۲.۳ درصد است.
این ترکیب با اقتصاد اینترنت مصرفی پیش از هوش مصنوعی تفاوت دارد. در سال ۲۰۲۵، تبلیغات ۹۷.۶ درصد درآمد متا و ۷۳.۲ درصد درآمد آلفابت را تشکیل میداد. هزینه بالای پردازش مدلهای هوش مصنوعی، شرکتهای جدید را به دریافت مستقیم هزینه از کاربران سوق داده است.
با این حال، گزارش از ظهور گزینههای تازه خبر میدهد. اوپنایآی اعلام کرده درآمد سالانه تبلیغات چتجیپیتی در اوت ۲۰۲۶ به یک میلیارد دلار رسیده است. همچنین عاملهای شخصی میتوانند در آینده از طریق کارمزد خرید و خدمات درآمد کسب کنند.
آینده بازار در گرو تبدیل هوش مصنوعی به خدمت روزمره است
هفتمین گزارش اندریسن هوروویتز نشان میدهد که صنعت هوش مصنوعی مصرفی در حال عبور از رقابت مبتنی بر تعداد کاربران به رقابت بر سر ارزش اقتصادی استفاده است. تثبیت جایگاه شرکتهای پیشرو، تمرکز درآمد در میان کاربران حرفهای و ظهور عاملهای هوشمند، سه تحول تعیینکننده این مرحله محسوب میشوند.
در افق پیشرو، مزیت رقابتی شرکتها به توانایی آنها در پیوند دادن هوش مصنوعی با نیازهای واقعی کاربران، کاهش هزینه ارائه خدمات و توسعه مدلهای درآمدی متنوع وابسته خواهد بود. محصولاتی که بتوانند از پاسخگویی به پرسشها فراتر رفته و اجرای فعالیتهای اقتصادی و شخصی را بر عهده بگیرند، ظرفیت بیشتری برای جذب کاربران و درآمد پایدار خواهند داشت. از این منظر، مرحله بعدی توسعه هوش مصنوعی مصرفی را باید در تحول شیوه ارائه خدمات دیجیتال و بازآرایی مناسبات اقتصادی میان کاربران، پلتفرمها و ارائهدهندگان خدمات جستوجو کرد.